

記憶體大缺引發長存、長鑫「龍頭之爭」 專利戰一觸即發
- 韓青秀/台北
-


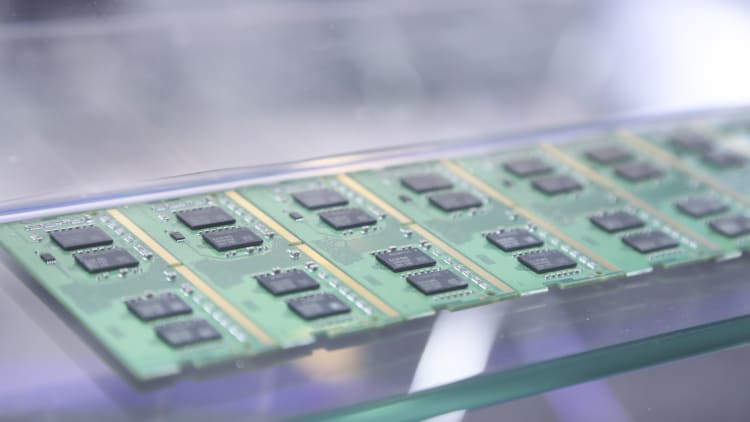
全球記憶體持續嚴重缺貨,尤其人工智慧(AI)及雲端應用,推升各界對於記憶體貨源需求急迫,DRAM與NAND Flash身價高漲,中國兩大指標性記憶體廠長鑫存儲、長江存儲,將打破各佔半壁江山的格局。
長江存儲跨入LPDDR5 DRAM將於2026年底試產,長鑫存儲也要從DRAM搶進NAND Flash領域,業界推測,兩家中系記憶體廠最快將於2028年正面交鋒,而長江存儲透過Xtacking技術已推進至270層,這場中國記憶體龍頭之爭,將以「專利攻防」成為關鍵戰局。
供應鏈人士指出,長江存儲以獨家混合鍵合架構Xtacking技術起家,並突破美方卡關半導體設備進口的限制,已完成到294層3D NAND產品開發,包括三星電子(Samsung Electronics)、鎧俠(Kioxia)等NAND原廠,將混合鍵合(Hybrid Bonding)作為未來高堆疊層數的必經發展路線。
甚至三星2025年更與長江存儲達成「專利許可協議」,從第10代V-NAND(V10)開始,三星將採用長江存儲的專利技術進行生產,儼然確立了混合鍵合在400層以上NAND堆疊的重要性。
記憶體業進入超級週期,長江存儲三期計畫2026年底投產,初期規劃約2.5萬片DRAM產能,可望2027年完成產能爬坡,初期瞄準LPDDR5,展開第一步量產目標,且將預留擴產空間,預計後續兩座新廠持續擴大DRAM量產規模,也把高頻寬記憶體(HBM)與3D DRAM研發列入未來藍圖。
長鑫也不甘示弱,近期傳出將在北京設置NAND研發生產線。
市場傳出,長鑫從長江存儲內部進行挖角,原本在中國官方推動國產化供應鏈的既定政策下,兩家中系記憶體廠是「兄弟登山、各自努力」,在技術和產能各自發展下,聯手投資中國半導體設備供應鏈,進而推動市場需求擴大。
然而隨著兩家中系記憶體勢力分別快速壯大,競爭格局愈形明確,轉而走向各自建立配合生態體系,未來供應鏈恐怕也不得不選邊站隊。
業界認為,目前尚不清楚長鑫生產線將於何時投入營運,估計最快2028~2029年量產,但重點是長鑫將如何繞過長江存儲的技術和專利,畢竟美國依然禁止美系企業向中國輸出可製造128層及以上3D NAND的設備,若無法在3D NAND堆疊技術取得自有突破,長期發展終將面臨限制。
近年來長江存儲Xtacking專利戰火已延燒到美國,直接狀告美光(Micron),為了捍衛核心技術,即使是「親兄弟也得明算帳」。何況長江存儲、長鑫存儲各自分據武漢及合肥,未來長鑫3D NAND邁入量產出貨,恐怕第一關就得經過專利檢視與攻防。
不過業界也認為,如今,日、韓、美系等記憶體原廠大幅推升價格,而產能又無法滿足客戶需求時,反而迫使許多系統廠或終端品牌客戶轉向中國,尋求替代貨源。
這等同為長存和長鑫打入國際大廠供應鏈之路,提供名正言順的助攻與鋪路,讓中國廠商有機會打入以往難以接觸的客戶供應鏈。
雖然現下記憶體需求正熱,各家原廠不願低價銷售,但品牌隨時能夠過中國供應商作為談判籌碼,以及第二供應來源,未來一旦市場反轉,中系記憶體廠已站穩產業地位,透過龐大產能與低價策略,屆時將能快速利用價格優勢,力壓競爭對手。
責任編輯:何致中