

玻璃基板、TGV成2027新戰場 國際各方豪強力求打通「四大環節」
- 韓青秀/台北
-


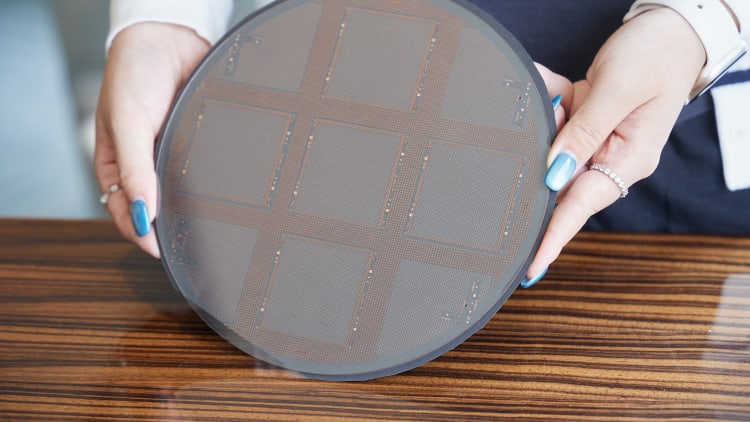
AI晶片尺寸不斷放大,推動先進封裝技術升級。玻璃基板(Glass Substrate)及玻璃通孔(TGV)技術竄升為美、日、韓、台灣、中國供應鏈競逐新焦點,針對玻璃材料、通孔開孔、孔壁金屬化、多層載板壓合等「四大關鍵環節」,展開卡位及合作,提前布局2027~2028年商機。
NVIDIA、英特爾(Intel)下一代晶片封裝面積擴大,玻璃基板應用商機加速發酵,有望突破傳統有機基板在尺寸、翹曲、線路密度等方面的瓶頸。但業界指出,目前玻璃基板發展較難由單一廠商從頭到尾完成,在不同環節,仍各自具有技術挑戰。
首先,在具備高平整度及特定熱膨脹係數的超薄玻璃基材方面,材料配方將影響原材料內部是否容易出現微氣泡、雜質等;其次,TGV鑽孔成形須進行微米級垂直通孔,當微裂紋未能完全消除,可能在後續熱循環中誘發爆裂。
此外,金屬化製程也具有較高門檻,須在微孔內進行填銅導通,及製作金屬打底層。由於金屬與玻璃的熱膨脹係數差異很大,真空加熱壓合過程容易出現剝離或碎裂。
最後,要進入載板疊層壓合,在玻璃芯板外層進行10~20層以上的ABF壓合與重佈線,因而各家廠商依擅長領域與技術路徑進行布局,2026年則已進入設備出貨及樣品驗證的發展前期。
業界指出,目前玻璃原材大廠以康寧(Corning)、艾杰旭(AGC,原名旭硝子)、肖特(Schott)等主導,也延伸至部分前端的TGV打孔及前端加工,其重點與強項在於材料配方及成形製程,提供低損耗、特定熱膨脹係數的玻璃原材,較少著墨於孔內金屬化填充製程與線路製作等領域。而上游玻璃材料在成形過程中,仍面臨難以完全解決微雜質或微氣泡等隱性缺陷。
熟悉產業人士認為,過去玻璃加工業者跟面板廠的配合較深厚,若單純針對TGV,並沒有特殊專利能封鎖住對手,目前關鍵在於後端設計和材料搭配,如大日本印刷(DNP)雖然並不發展玻璃原材或機械鑽孔,但對於「半導體級」的微孔金屬化材料配方與介面處理,掌握專利優勢。
過去與中國面板廠如京東方密切合作的沃格光電等廠商,也跳過單純打孔,除了既有玻璃加工業務,近期聚焦於高深寬比通孔金屬化、PVD結合層與打底技術,以及部分線路製程,2026年底將以Mini/Micro LED等直顯應用,進行小量試產,為未來在光通訊及AI先進封裝的玻璃基板量產打下基礎。
儘管玻璃基板技術正快速發展,京東方目前仍與沃格等玻璃加工業者保持合作,主要是群創、友達等面板廠傳統上都具備深厚的玻璃線路技術基礎,加上近期投入TGV試產線的宸鴻,亦具備玻璃表面線路技術。
然這些業者對於TGV鑽孔,以及玻璃與金屬結合的金屬化製程投入較晚,則有待進一步補強。
日系載板大廠揖斐電(Ibiden)在高密度ABF增層與重佈線製程具備優勢,也是NVIDIA與超微(AMD)AI晶片載板供應鏈。日前台積電攜手揖斐電與群創,有望進行玻璃基板導入CoPoS先進封裝的可行性驗證。
供應鏈人士認為,台灣在半導體、先進封裝及面板等產業鏈整合下,對玻璃基板及TGV發展深具利基,但台系載板業者也考量到玻璃脆性加工與材料特性,轉而聚焦多層ABF壓合良率,並與相關上下游供應鏈進行結盟合作。
隨TGV製程逐步成熟,台系半導體設備廠也積極搶攻商機,包括鈦昇、東捷、雷科、志聖、弘塑、辛耘等也相繼延伸切入玻璃基板及TGV相關製程。業界認為,2026~2027年將從試產線步入量產線階段,相關設備商可望優先受惠於供應鏈訂單挹注。
至於韓系供應鏈,SK集團旗下Absolics主推嵌入式玻璃基板,已進入試量產出貨階段,並向美系大廠如AMD、亞馬遜雲端服務(AWS)提出送樣,後續能否順利進入概念驗證(POC)與放量時程也受到關注。
三星電機(Semco)從2025年建置玻璃基板試產線,並攜手日本住友化學集團成立合資事業,相關業界透露,三星電機雖也發展金屬化和線路製程,但同步針對外部樣品進行驗證,藉此縮短發展時程。
責任編輯:何致中