

千如上半年營收年增近2成 AI與馬來西亞產能挹注後市成長
- 尤嘉禾/台北
-

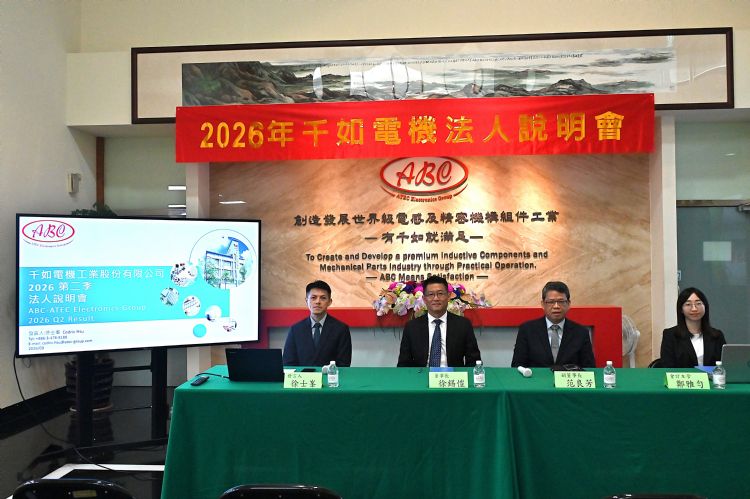
被動元件廠千如電機(3236)於10日舉行法人說明會。2026上半年營運升溫,不只營收維持雙位數成長,獲利改善幅度更明顯。上半年合併營收11.61億元、年增18.77%,毛利率由2025年同期23.03%提升至24.46%,營業利益5,257.6萬元、年增223.98%,稅後淨利2,143.4萬元,較2025年同期轉虧為盈,每股盈餘(EPS)0.2元。第2季營收6.23億元、年增18.19%,毛利率進一步攀升至25.9%,高於2025年同期22.51%,營業利益4,051.6萬元、年增逾1倍。
從產品結構來看,電感依舊為大宗、佔千如電機2026上半年營收98.3%,其中SMD功率電感佔57.1%,為最大產品線。值得注意的是,千如電機2026年在法說資料中新增AI相關營收統計,上半年佔比5.1%。;工業應用則以43.3%居首,其次為通訊20.3%、車用18.1%。
千如電機發言人徐士峯表示,隨AI伺服器運算需求與功耗提升,後端電源管理重要性同步增加,電源架構也從傳統分離式設計走向多相式(Multi-phase)供電,從電源轉換、電壓調節器(VR)到電源管理晶片週邊,都需要電感元件。
對千如電機而言,AI並非重新建立一條產品線,而是將既有電感產品延伸至AI應用,相關產品的營收與毛利表現也相對較佳。產品開發則持續朝高頻率、大電流、小尺寸及低直流電阻發展,布局AI伺服器CPU、GPU、ASIC電源模組及TLVR(跨電感電壓調節器)等應用。
MIM進入量產 中國、馬來西亞形成雙產能布局
除了產品組合調整,徐士峯也透露千如電機持續推進馬來西亞MIM產能計畫。面對地緣政治與客戶分散供應鏈需求,公司將中國既有生產經驗導入馬來西亞,並透過自動化與當地供應鏈整合,提高生產效率與產品一致性、降低成本,目前已有兩個產品系列進入量產。
徐士峯表示,目前另有4項產品仍在建置與導入,預期2026下半年至2027上半年陸續增加產出,相關效益可望在2027年進一步發酵。馬來西亞生產以既有較具規模的訂單為主,應用涵蓋傳統工業與AI需求。
對此,千如電機董事長徐錫愷也進一步說明,千如電機在擴充馬來西亞產能的同時,中國生產規模也持續擴張,形成雙產能布局,馬來西亞則提供客戶另一個生產基地選擇。區域銷售結構也出現變化。上半年中國營收佔比由27.5%降至24.0%;台灣則由5.7%升至8.8%。徐士峯指出,台灣佔比提高,主要受AI相關產品在台生產帶動;最大市場歐洲則維持40%以上。
LTCC持續累積客戶驗證 瞄準小型化、高頻應用
新產品方面,千如電機持續布局LTCC(低溫共燒陶瓷),上半年營收佔比約0.04%,仍處市場導入階段。徐士峯表示,放量時程主要取決於不同客戶的開發與驗證週期,目前已有產品持續出貨,並同步推進多項客戶開發案。
相較成熟產品的替代市場,千如LTCC選擇與台灣IC設計業者合作開發新產品,雖驗證週期長,但希望建立較高的進入門檻。目前開發應用涵蓋遊戲機、智慧眼鏡等Wi-Fi7應用領域,也有無人機相關專案,整體驗證與開發方向維持正向。
展望下一階段,千如消費電子產品持續朝超小型、超薄型發展,工業及高功率應用則往更高功率密度推進,電磁干擾產品也持續強化抑制能力。徐士峯表示,隨AI伺服器需求帶動高功率電感應用,馬來西亞新產能於2026下半年至2027上半年陸續開出,加上LTCC持續推進客戶驗證與新應用開發,AI、海外產能擴張與新產品放量,將成為後續營運成長的主要動能。