評估申請
登入
科技網
DIGITIMES Today
未來車供應鏈
蘋果供應鏈
產業
區域
議題
觀點
漫新聞
聽新聞
Research
半導體
IC製造
IC設計
化合物/功率半導體
運算
電腦運算
伺服器
邊緣運算
HPC關鍵零組件
通訊與雲端
寬頻與無線
次世代行動通訊
Cloud
未來車
CarTech
EV Focus
車用零組件
顯示科技
顯示科技與應用
AI & IOT
智慧製造
智慧家庭
物聯網
AI Focus
行動裝置
行動裝置與應用
智慧穿戴
新興市場與產業
Green Tech
亞洲供應鏈
新興科技
其他
全球產業數據
DIGITIMES Insights
Special Reports
Tech Forum
服務
到府簡報
顧問專案
分析師團隊
椽經閣
首頁
Colley & Friends
作者群
活動家
首頁
DIGITIMES 主辦
智慧應用
雲端 & 資安
產品 & 研發
AI & 創新
其他
影音
英文網
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
產業商情
AI EXPO Taiwan
SEMICON
AI
ESG
半導體/零組件
Cloud/Storage
CarTech
智慧應用
ICT
軟體/資安
自動化/設備
展會專區
科技生活
首頁
漲價大追蹤
355
鴻海先行棋
DIGITIMES Today
《百年,並不孤寂》產業導讀
未來車供應鏈
蘋果供應鏈
產業
區域
議題
觀點
漫新聞
聽新聞
半導體.零組件
CarTech.綠能
行動.通訊.XR
AI.智慧應用.電商物流
航太.衛星.軍工
IT.系統供應鏈
光電.顯示.光學
物聯科技.智慧製造
科技政策
圖表
DIGITIMES
首頁
矽島.春秋
未來車供應鏈
蘋果供應鏈
產業九宮格
科技椽送門
展會
影音
科技網
首頁
漲價大追蹤
鴻海先行棋
DIGITIMES Today
《百年,並不孤寂》產業導讀
未來車供應鏈
蘋果供應鏈
產業
區域
議題
觀點
漫新聞
聽新聞
Research
半導體
IC製造
IC設計
化合物/功率半導體
運算
電腦運算
伺服器
邊緣運算
HPC關鍵零組件
通訊與雲端
寬頻與無線
次世代行動通訊
Cloud
未來車
CarTech
EV Focus
車用零組件
顯示科技
顯示科技與應用
AI & IOT
智慧製造
智慧家庭
物聯網
AI Focus
行動裝置
行動裝置與應用
智慧穿戴
新興市場與產業
Green Tech
亞洲供應鏈
新興科技
其他
全球產業數據
DIGITIMES Insights
Special Reports
Tech Forum
服務
到府簡報
顧問專案
分析師團隊
椽經閣
首頁
Colley & Friends
作者群
活動家
首頁
DIGITIMES 主辦
智慧應用
雲端 & 資安
產品 & 研發
AI & 創新
其他
影音
英文網
Tech
Regions
Research
Opinions
Finance
Biz Focus
Event+
Multimedia
產業商情
AI EXPO Taiwan
SEMICON
AI
ESG
半導體/零組件
Cloud/Storage
CarTech
智慧應用
ICT
軟體/資安
自動化/設備
展會專區
科技生活
科技網
產業
光電.顯示.光學
鈣鈦礦光電首項中國國標發布 統一測試標準助邁向商業化
中國國家市場監督管理總局近日發布中國首項鈣鈦礦光電領域國家標準《光伏器件第12部分:鈣鈦礦光伏電池及組件的電流—電壓(I-V)特性測量方法》(GB/T 6495.12—2026),將於2027年3月1日正...
最新報導
光聖高芯數2027衝放量 光纖缺料多方布局固樁
隨著光纖光纜從傳統電信產業邁向AI資料中心需求,龐大的建置需求帶動光纖供給趨於緊張,而光纖的原物料價格上漲,也導致光被動元件成本提高。光通訊廠光聖表示,目前光纜光纖缺料屬全球性現象,由於上游供應商擴
導光板廠茂林跨足生命科學 預鑄膠獲美國專利打頭陣
導光板廠茂林光電轉型,跨足生命科學布局逐步落地,其投資鴻林堂生物科技,切入蛋白質電泳預鑄膠(Precast Gel)代工生產,從2025年展開合作,2026年8月已進入小量生產階段。茂林總經理蔡宗霖表示,目前單月需
台灣LCD減產效應 LGD攜韓華系統拚「OLED搭上戰鬥機」
在南韓政府推動下,南韓面板大廠樂金顯示器(LG Display;LGD)將攜手南韓國防大廠韓華系統(Hanwha Systems)共同開發搭載於戰鬥機駕駛艙的OLED,盼將目前以LCD為主的駕駛艙面板進一步拓展至OLED
(首爾連線)SDC李清:折疊技術「我們最強」 籲南韓守住OLED優勢
面對中國業者追趕,三星顯示器(Samsung Display;SDC)社長暨南韓顯示器產業協會會長李清對折疊面板技術競爭力展現信心,卻也強調競爭國正將LCD時代累積的資金與能力投入OLED,南韓必須結合產官學研力量
「半天縮短到20分鐘」無人機跨海送藥 佳世達AI醫療航向偏鄉
佳世達集團持續擴大「AI醫療與健康照護」布局,將AI智慧藥局與5G無人機醫藥物流整合,從藥局門市延伸至偏鄉、離島,已完成東港至小琉球衛生所跨海配送實證,累計超過100趟、1,700公里的飛行里程,下一步將推動
大立光今年七度獵地 「即戰性」搶CPO先機
台灣光學龍頭大立光於17日宣布,斥資新台幣11.7億元購入台中市南屯區約2,259.2坪土地,以及約3,695.2坪建物,供未來擴充產能使用;此為大立光2026年內第七度出手獵地,且以現成廠房、土地為主,顯示其講求「即
三星砍8成QD電視產量 最快2028年停產Neo QLED
三星電子(Samsung Electronics)2026年將QD電視產量大幅縮減至200萬~300萬台,最多年減約80%。同時,三星也規劃逐步縮減Neo QLED產量,最快自2028年起停產,將高階電視產品線重心轉向Mini LED。根據
(獨家)康寧4Q26起調高顯示玻璃基板價格15% 面板廠唉唉叫
電子產業上游材料與零組件持續面臨成本上漲壓力,業界傳出,玻璃基板大廠美商康寧(Corning),將自2026年第4季起,對全球以日圓計價的顯示玻璃基板產品漲價15%以上,該消息獲得康寧證實。匯率、通膨雙壓 玻璃喊漲業界人士指出,康寧近期陸續與面板業者洽談價格調整,將自10月起漲價15%
鼎元光通訊MPD搭CW雷射逐季放量 2027年「產能三倍跳增」
AI資料中心拉動高速傳輸需求爆發,鼎元光電切入光通訊領域,第3季起光通訊出貨比重顯著提高,將帶動毛利率及獲利表現大幅走揚。由於美系大客戶的訂單需求明確,鼎元董事會8月通過的新台幣12億元擴產案,已正式啟動,預計2027年底前月產能將擴充至1
LGD布局FLiPP YAS、Sunic System角逐蒸鍍設備供應商
樂金顯示器(LG Display;LGD)布局新一代FLiPP技術,蒸鍍設備供應商之爭逐漸升溫。原本呼聲較高的YAS,如今面臨Sunic System強勢挑戰,LGD的設備供應商遴選正式形成競爭局面。根據韓媒ET News報導,業界消息指出,LGD繼YAS之後,近期也開始與Sunic
台灣雙虎大賣廠、中國「聯合控盤」更獨霸? 中系三大面板廠首度發函漲價
南韓、日本相繼退出液晶(TFT-LCD)面板市場後,扮演「關鍵少數」的台廠,近來也在加速收縮產能,陸續售出廠房,使中國在全球面板市場更加獨大,目前無論是液晶電視,或是液晶監視器面板市佔率,中國都已突破7
中國光學強勢進攻 紅色供應鏈力造智慧眼鏡大浪
智慧眼鏡、VR,或是AR品牌與供應鏈,近年無疑是中國產業發展的主旋律之一;即便美國、中國在多方面仍互別苗頭,但檯面下的供應鏈交流依舊熱絡。根據中國當地業者說法,目前中系供應鏈業者不僅主力供貨中國品牌,也是許多歐美品牌的零組件來源。隨著AI眼鏡熱潮延燒全球,中國供應鏈廠商在這波浪潮扮演的角色也愈趨吃重。據業內人士透露,全
勝品加速AI、智慧工廠布局 訂單看到年底、毛利力守穩定
AI需求帶動電子產業供應鏈調整,勝品電通表示,目前訂單能見度已看到2026年底,雖然記憶體元件供應穩定度不足,部分零組件也面臨替換可能,但目前訂單與材料均已準備妥當,預期2026年訂單將可穩定支應生產,全年營運可望較2025年略為成長。勝品總經理林貞宏表示,目前到年底的訂單大致已收到,期間仍會有零星調整,主要變數來自記憶體
SDC砸3000億韓元 押注12吋RGB OLEDoS量產
三星顯示器(Samsung Display;SDC)加速布局RGB OLEDoS(OLED On Silicon),預計投入3,000億韓元(約2.03億美元)建置量產線。特別的是,價值約1,500億韓元的蒸鍍設備將由Sunic System供應。根據韓媒Theelec、ZDNet
解析度升級反而更省電? 三星推首款2K+165Hz電競OLED
高階手機面板競爭,正從解析度與更新率升級,延伸至畫質、亮度及功耗的整體較量。三星顯示器(Samsung Display;SDC)宣布,開發出號稱全球首款可同時支援2K解析度與165Hz更新率的6.9吋智慧型手機OLED面板,將供應中國Vivo旗下品牌iQOO電競手機iQOO
玻璃基板、TGV成2027新戰場 國際各方豪強力求打通「四大環節」
AI晶片尺寸不斷放大,推動先進封裝技術升級。玻璃基板(Glass Substrate)及玻璃通孔(TGV)技術竄升為美、日、韓、台灣、中國供應鏈競逐新焦點,針對玻璃材料、通孔開孔、孔壁金屬化、多層載板壓合等「四大關鍵環節」,展開卡位及合作,提前布局2027
振曜抗記憶體逆風拚成長 看旺2027彩色電子書閱讀器、廣告看板需求
AI需求強勁帶動記憶體價格飆漲,消費性電子供應鏈面臨成本壓力,振曜表示,記憶體成本佔電子書閱讀器物料清單(BOM)比重已從過去不到10%,大幅升至35~40%,若價格持續上漲,甚至可能突破50%,成為2026年消費電子市場最大挑戰。延伸報導科技1分鐘:BOM
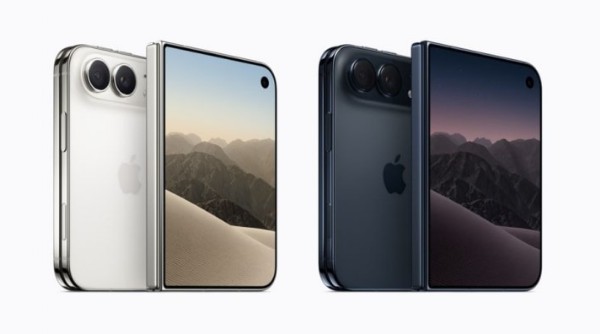
iPhone Duo、18 Pro帶旺OLED供應鏈 SDC、LGD下半年迎「蘋果效應」
分析指出,蘋果(Apple)推出首款折疊機iPhone Duo與iPhone 18 Pro系列高階機型,南韓面板雙雄三星顯示器(Samsung Display;SDC)與樂金顯示器(LG Display;LGD)將成為主要受惠企業,市場對兩家公司2026年下半的業績期待也持續升高。韓媒韓聯社、CEO Score
日本電視轉攻高階 南韓雙雄受惠、吃下Sony與夏普OLED訂單
市場傳出,日本電視大廠Sony的高階OLED電視面板供應,幾乎已由南韓面板雙雄包辦;亦有消息稱,樂金顯示器(LG
科技1分鐘:國補、專案、產業鏈 中國層層布局智慧眼鏡
智慧眼鏡熱度升溫,中國的政策布局也從消費端一路延伸至產業鏈。根據DIGITIMES Research整理2026年中國各級政府文件,明確提及智慧眼鏡的政策至少14項,若將智慧穿戴相關政策一併納入,則超過24項。從中央推
友達集團旗下星耀投控再生能源布局676MW 啟動IPO瞄準2028年上市櫃
友達集團旗下星耀投控,15日宣布與國泰證券簽署上市櫃輔導(IPO)契約,正式啟動資本市場布局,開啟企業發展新階段。未來將透過強化公司治理、提升營運透明度及整合資本市場資源,持續擴大能源資產及能源服務版
多模態感測攻農林巡檢、災害搜救 英濟AI視覺模組登場
英濟持續深化AI、光學感測與運算微型模組技術,研發出機械視覺與邊緣AI即時運算模組,將於2026台灣創新技術博覽會(Taiwan Innotech Expo)中展出。英濟表示,該模組以賦予智慧載具環境感知與即時判斷能力為
每日椽真:Google TPU走向系統級產品 | 台廠赴美信任門檻升高 | iPhone Duo內螢幕的關鍵問題點為何?
雖然光通訊為本屆中國光學博覽會(CIOE;以下簡稱光博會)無法錯過的重點,但是智慧眼鏡依舊散發書難以忽視都光芒;從電池、光波導,再到Micro LED供應鏈業者都提到,雖然智慧眼鏡尚未全面爆發,也經歷了數輪淘汰賽,但仍舊對其後市相當看好。美國AI大廠Anthropic執行長Dario
獨家專訪》CPO、Glass Core成半導體新戰場 康寧光纖、玻璃各顯神通
AI應用大步往前奔跑,全球半導體需求同步增溫,先進封裝、共同封裝光學(CPO)、玻璃核心基板(Glass Cores Substrate;GCS)及扇出型面板級封裝(FOPLP)等技術發展受到產業關注。康寧持續以玻璃材料及
玻璃基板進入小孔徑時代 凱鍶以銅膠填孔搶攻TGV
AI、高效運算(HPC)及先進封裝持續推動玻璃基板技術發展,玻璃憑藉低介電損耗、高尺寸穩定性及可支援高密度互連、大面積製程等特性,逐漸成為次世代封裝重要材料,而玻璃通孔(TGV)則是玻璃基板實現垂直互連的關鍵製程。凱鍶科技看好TGV金屬化技術朝多元製程發展的趨勢,正以銅膠搭配真空印刷製程切入玻璃填孔,瞄準小孔徑、高密度
議題精選
百鏡大戰外一章:紅鏈供應繫全球
「百鏡大戰」下的差異化邏輯 字節跳動建構供應鏈管理大軍
科技1分鐘:百鏡大戰召喚「杭州第七龍」——靈伴科技(Rokid)
中國光學強勢進攻 紅色供應鏈力造智慧眼鏡大浪
鴻海AI光電熱一把抓
鴻騰不押單一光通訊技術 攜康寧開發EBO、洽台積共同封裝
CPO迎量產 鴻騰精密:新關卡轉向「介面、良率、維護」
鴻海推動四力整合 FII協同FIT強化AI光電熱布局
面板產業變奏曲:減產、裁員、賣廠搭上半導體
不只總經理離職 傳彩晶降產能、大裁員恐離關廠不遠了?
面板產業洗牌 雙虎轉攻AI新賽道、中小尺寸廠轉型仍待突破
台廠關廠轉型牽動面板價格走勢 電視LCD跌幅收斂、品牌備貨轉積極
深圳探勘:紅鏈搶進AI新「光」景
(深圳連線)荷蘭Morphotonics卡位AR光波導 瞄準兩岸供應鏈
(深圳連線)多路進攻光通訊 中系光學不拚極致精度、祭出甜甜價
中國主導座艙顯示新賽局 Mobility Global:2031年逾80% AR HUD將產自中國
蘋果秋季新品發表會
《路克相談室》EP62:iPhone Duo不如預期貴,只是相機規格有些過時 / 記憶體漲太兇蘋果也難招架、舊款定價不降反漲 / A20 Pro SoC的封裝技術新局
《科技聽IC》蘋果折了7年才出手,iPhone Duo為何選擇減法不拚規格?
iPhone Duo、18 Pro帶旺OLED供應鏈 SDC、LGD下半年迎「蘋果效應」
10/7新竹智慧工廠論壇|打造半導體數據底座
商情焦點
Sennheiser發布TCC M Plus 減少部署工作量、簡化系統配置
第五屆GMIF創新峰會議程發佈 AI儲存年度盛會將登場
政府出題、全民解題、AI助攻 新北黑客松把市政挑戰帶進競賽現場
AI、高速運算推升電子製造與測試需求
LCY高效能低溫固化PI 完美解決高溫製程痛點
熱門報告 - Research
產銷調查:供料限制箝制出貨力道 3Q26全球伺服器將季增2.8%
產銷調查:3Q26全球NB出貨將季減5.7% 2026全年NB出貨預估年減7%
展會觀察:COMPUTEX 2026 Agentic AI驅動伺服器設計方向 運算、儲存、互連皆有重點
HBM容量限制浮現 記憶體卸載重塑地端AI訓練伺服器供應鏈價值
2026/5 NB產業觀察:消費及教育需求遇零組件短缺 前五大NB品牌合計出貨月增僅8%
智慧應用
影音